Cumul emploi-retraite : ce qui change au 01/07/2027

Rappel du dispositif actuel
Le cumul emploi-retraite permet à un assuré ayant liquidé ses droits à la retraite de percevoir sa pension tout en exerçant une activité rémunérée. Deux régimes coexistent aujourd’hui :
- Cumul intégral : sans plafond de revenus, dès lors que le salarié a liquidé l’ensemble de ses pensions et bénéficie d’une pension retraite à taux plein (obtenue soit à l’âge légal avec la durée d’assurance requise, soit à 67 ans).
- Cumul plafonné : pour les autres situations, un plafond de revenus s’applique (soit 160 % du SMIC brut, calculé sur une base annuelle de 1 820 heures, soit la moyenne des trois derniers salaires bruts perçus avant la liquidation de la retraite. Cela représente environ 2916,85 € brut par mois au 01/01/2026) ; au-delà, la pension est réduite à due proportion du dépassement. La reprise d’activité auprès du même employeur est possible après un délai d’au moins 6 mois.
A noter :
Depuis le 1er septembre 2023, les cotisations veillesse versées pendant un cumul intégral peuvent ouvrir de nouveaux droits à une seconde pension (mais seulement si la reprise d’activité avec le même employeur intervient au moins 6 mois après le départ en retraite). Le montant de la nouvelle pension de retraite ne peut pas dépasser 2403 € brut par an en 2026.
Ce qui change à compter du 1er janvier 2027
Il n’y aura pas de distinction entre cumul intégral et cumul plafonné, seul l’âge de liquidation de la retraite sera pris en compte. Il faudra toujours avoir liquidé l’ensemble de ses pensions. Le cumul emploi retraite sera désormais autorisé sans délai de carence.
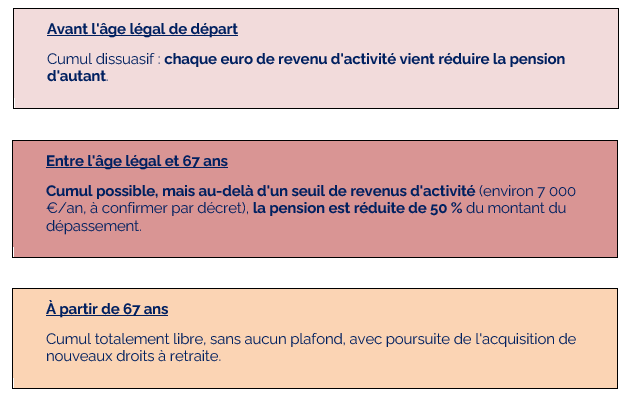
Ces nouvelles règles sont moins favorables qu’aujourd’hui pour un départ entre l’âge légal et 67 ans : le seuil de revenus autorisé (environ 7 000 € brut par an) est nettement plus bas que le plafond actuel du cumul plafonné (environ 33 000 € brut par an), et la réduction de pension s’applique désormais dès le premier euro de dépassement.
Qui est concerné ?
La réforme n’est pas rétroactive. Elle ne s’applique qu’aux assurés dont la première pension de base prend effet à compter du 1er janvier 2027. Elle ne concerne pas les salariés qui sont déjà en situation de cumul emploi-rertraite avant le 01/01/2027, ou ceux dont la première pension est liquidée avant cette date.
Nos préconisations
Si au départ à la retraite est envisagé dans les prochains mois avec reprise ou poursuite d’une activité, étudier l’opportunité d’anticiper la liquidation avant le 31 décembre 2026 pour rester sous les règles actuelles, plus favorables entre l’âge légal et 67 ans.
Pour les départs prévus après le 1er janvier 2027 :
- prendre en compte l’impact du nouveau seuil de 7 000 €/an sur le revenu global attendu (pension + activité), et ajuster en conséquence le volume d’activité envisagé.
- ou envisager la retraite progressive comme alternative : elle permet de réduire son activité et de percevoir une fraction de pension avant la liquidation définitive, sans être soumise aux nouvelles limites du cumul emploi-retraite
